
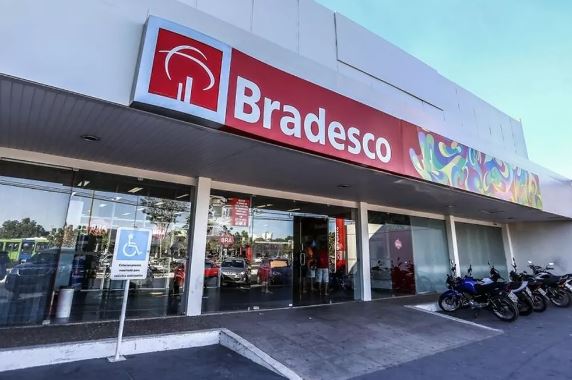
O Bradesco aumentou de uma só vez as taxas mínimas de juros do financiamento imobiliário para a maior parte de seus clientes, elevando o percentual de 11,69% para 15% ao ano, acrescido da Taxa Referencial (TR).
A mudança representa um aumento de 3,31 pontos percentuais e coloca o banco em um patamar significativamente superior ao praticado pelos concorrentes.
A alteração foi comunicada a parceiros do setor imobiliário e confirmada à revista Exame pela MySide, empresa especializada no monitoramento das condições de crédito habitacional oferecidas pelos principais bancos brasileiros.
O tamanho do reajuste chamou a atenção do mercado. Em outubro, as taxas mínimas das principais instituições financeiras estavam concentradas entre 10,26% e 11,99% ao ano, mais TR. Com a nova cobrança, o Bradesco passou a ficar cerca de três pontos percentuais acima do segundo banco mais caro do levantamento citado pela publicação.
“Ao longo de todos esses anos em que acompanhamos as taxas de financiamento imobiliário dos principais bancos do país, nunca observamos um aumento dessa magnitude”, afirmou Paulo Prado, cofundador da MySide e especialista em crédito imobiliário.
Embora o banco mantenha uma taxa mínima de 13,6% ao ano mais TR, essa condição é destinada exclusivamente aos clientes do segmento Private, que possuem patrimônio superior a R$ 10 milhões. Antes da mudança, os juros para esse público começavam em 11,45% ao ano.
Para os demais correntistas, incluindo os clientes Prime, segmento voltado à alta renda, o percentual mínimo passou a ser de 15% ao ano, acrescido da TR. É essa taxa que a MySide utiliza como referência para comparar as condições oferecidas pelas instituições financeiras à maioria dos compradores.
A dimensão do aumento também contrasta com a dinâmica habitual do mercado de crédito imobiliário, no qual os bancos costumam realizar ajustes graduais, muitas vezes de apenas 0,1 ponto percentual por vez.
“Um salto de 11,7% para 15% ao ano, equivalente a 3,3 pontos percentuais, é algo completamente fora do padrão a que estamos acostumados”, disse Prado.
O impacto pode ser expressivo no orçamento de quem pretende comprar um imóvel financiado. Em uma simulação da Exame para um empréstimo de R$ 500 mil, com prazo de 30 anos e utilização do Sistema de Amortização Constante (SAC), a primeira prestação sobe de aproximadamente R$ 6.020 para R$ 7.246.
A diferença representa cerca de R$ 1.226 a mais na parcela inicial. Ao longo do contrato, os juros totais estimados aumentam de R$ 836 mil para aproximadamente R$ 1,06 milhão.
Os cálculos não incluem a cobrança da Taxa Referencial, os seguros obrigatórios nem as tarifas bancárias, despesas que podem elevar ainda mais o custo efetivo do financiamento. E mais: Trump confirma que aprova visto para Flávio Bolsonaro e família. Clique AQUI para ver. (Foto: reprodução; Fonte: Exame)